El Supremo de EE. UU. anula los aranceles de Trump por emergencia y la Casa Blanca los sustituye por un recargo global del 10 %
Redactado con ayuda de inteligencia artificial y revisado por la redacción antes de publicarse. Cómo se hace
El Tribunal Supremo de Estados Unidos sentenció el 20 de febrero de 2026, por 6 votos a 3, que la ley de poderes económicos de emergencia (IEEPA) no autoriza al presidente a imponer aranceles. Esa misma tarde, Donald Trump revocó esos aranceles y firmó un recargo del 10 % a casi todas las importaciones, amparado en otra ley, desde el 24 de febrero y durante 150 días.
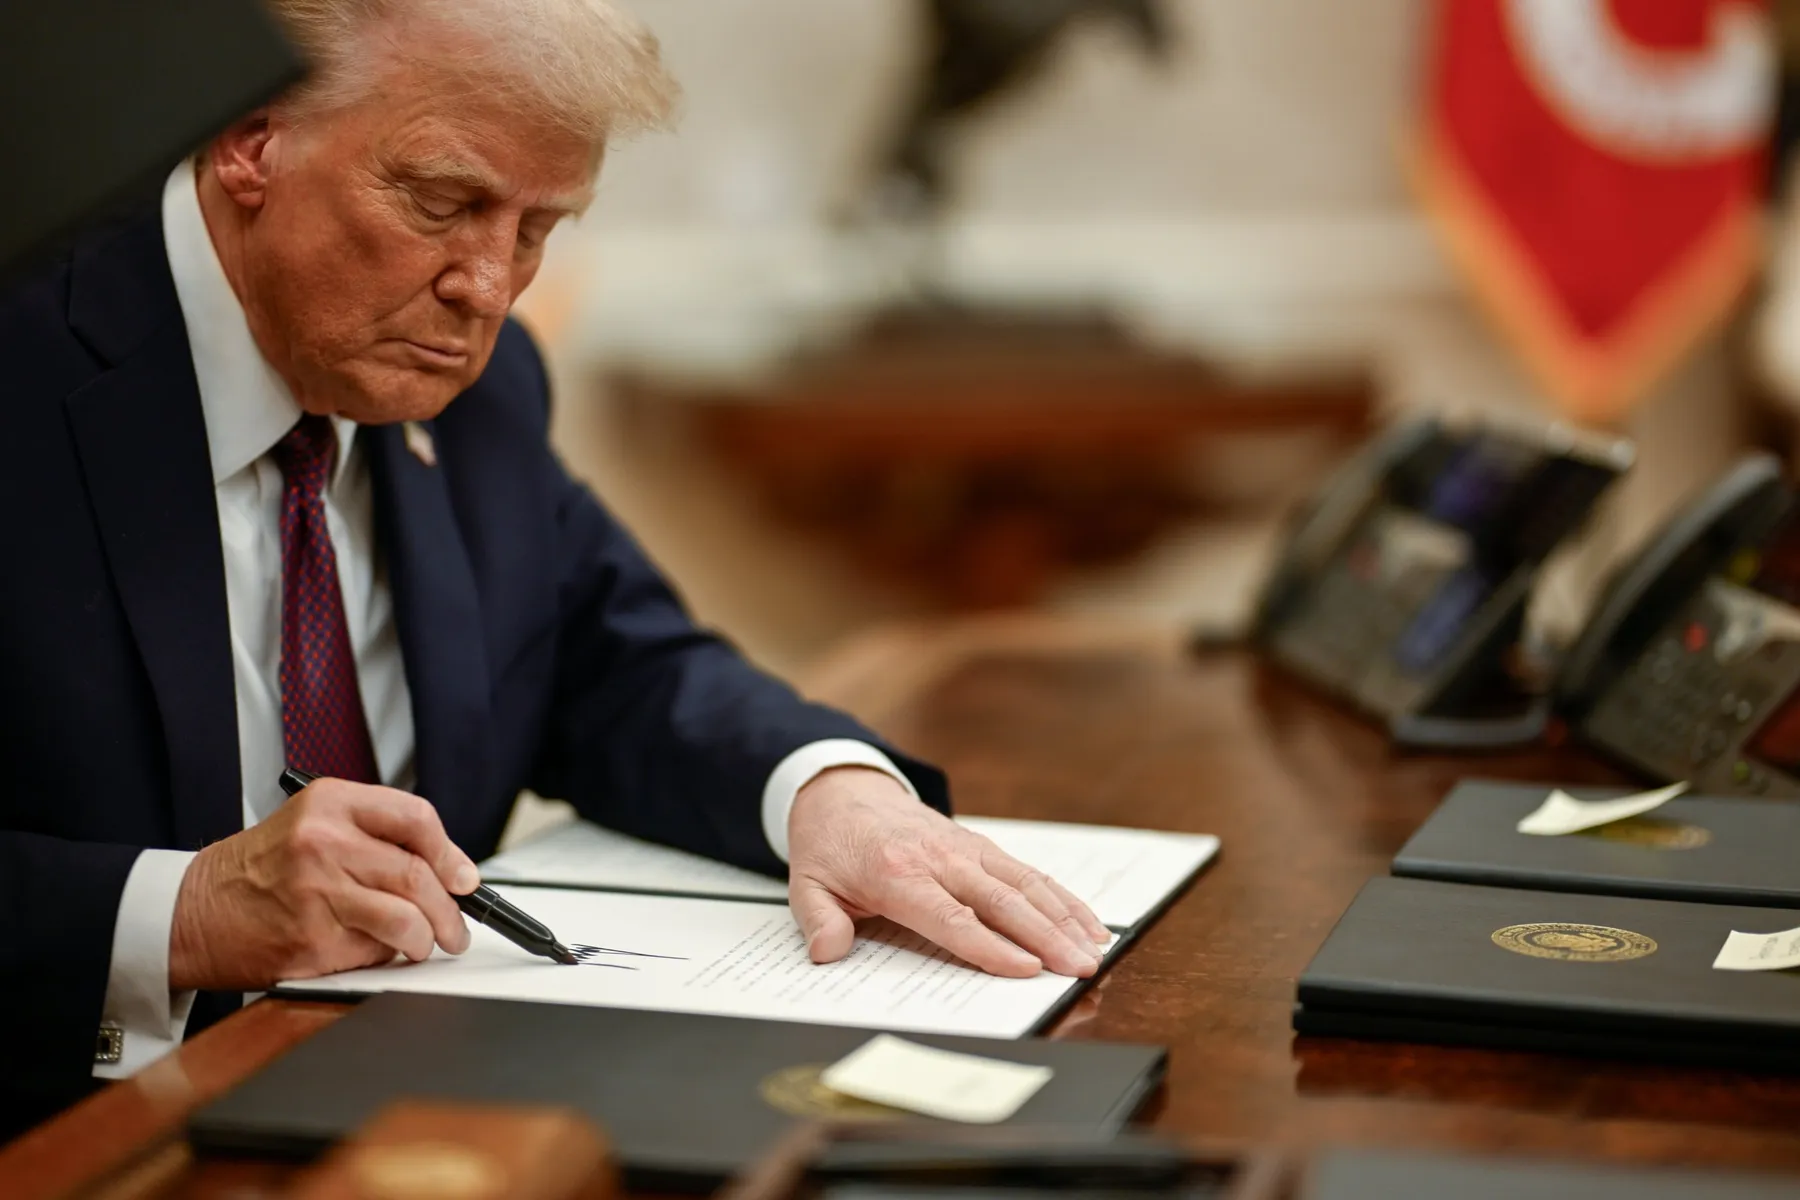
Foto: The Trump White House / Wikimedia Commons, Public domain · Ver el original

Claves
- Quién reclama
- Solo el importador registrado en EE. UU. puede pedir la devolución; una empresa española, únicamente si figuró ella misma como importadora.
- Cuánto
- Casi 165.000 millones de dólares cobrados hasta finales de enero de 2026; las devoluciones podrían llegar a 175.000 millones, según el Penn Wharton Budget Model.
- Plazo
- Hay 180 días desde la liquidación para protestar ante la CBP; sin liquidar, la corrección se pide en los 300 días siguientes a la importación.
- Qué hacer
- Si exportas a EE. UU., comprueba si tu producto está entre las exclusiones del recargo y quién figuró como importador en tus envíos.
El fallo resuelve el caso Learning Resources, Inc. v. Trump, que el tribunal juzgó junto al caso Trump v. V.O.S. Selections. No impide que el presidente fije aranceles con otras leyes.
Qué decidió el Supremo y quién votó qué
El tribunal confirmó la sentencia del Tribunal de Apelación del Circuito Federal en el caso V.O.S. Selections. En ese caso habían demandado cinco pequeñas empresas y 12 estados. En el caso Learning Resources, que habían presentado dos jugueteras familiares, anuló el fallo del juzgado federal de Washington: las demandas contra estos aranceles tienen que ir al Tribunal de Comercio Internacional (CIT), que tiene competencia exclusiva.
Los jueces de la mayoría no coincidieron en todas las razones:
| Juez | Voto | Argumento principal |
|---|---|---|
| John Roberts (presidente) | Mayoría | IEEPA no menciona los aranceles. Y como es una facultad de enorme alcance, haría falta una autorización expresa del Congreso |
| Neil Gorsuch | Mayoría | Igual que Roberts. Defiende en un voto propio la doctrina de las «cuestiones importantes» (<em>major questions</em>) |
| Amy Coney Barrett | Mayoría | Igual que Roberts, con un voto propio |
| Elena Kagan | Mayoría | Basta con leer la ley de forma ordinaria: no hace falta aplicar la doctrina de las cuestiones importantes |
| Sonia Sotomayor | Mayoría | Se suma al voto de Kagan |
| Ketanji Brown Jackson | Mayoría | Se suma al voto de Kagan y añade la historia legislativa de la ley |
| Clarence Thomas | En contra | Voto particular propio. El Congreso puede delegar en el presidente el poder sobre los aranceles, y lo ha hecho desde los primeros años del país |
| Brett Kavanaugh | En contra | Los aranceles son una forma habitual de «regular la importación» |
| Samuel Alito | En contra | Se suma al voto de Kavanaugh |
Por qué la ley IEEPA no sirve para poner aranceles
La ley de poderes económicos de emergencia internacional (IEEPA, por sus siglas en inglés) es de 1977. Permite al presidente congelar bienes, prohibir operaciones o «regular la importación» cuando declara una emergencia nacional por una amenaza exterior «inusual y extraordinaria». Hasta 2025 se había usado para sanciones.
El Gobierno se apoyó en esas dos palabras, «regular» e «importación». La sentencia le responde así: «Basándose en dos palabras separadas por otras 16 [...], el presidente reivindica el poder independiente de imponer aranceles a las importaciones de cualquier país, de cualquier producto, a cualquier tipo y durante cualquier tiempo. Esas palabras no pueden soportar tal peso».
El razonamiento tiene cuatro pasos:
- Los aranceles son impuestos. El artículo I, sección 8, de la Constitución atribuye al Congreso el poder de «establecer y recaudar impuestos, derechos, aranceles y consumos». El propio Gobierno admitió que el presidente no tiene un poder propio para fijar aranceles en tiempo de paz.
- La ley no habla de aranceles. «IEEPA no contiene ninguna referencia a aranceles o derechos», escribe Roberts. Cuando el Congreso ha delegado este poder, lo ha hecho «en términos explícitos» y con límites, como en la sección 232 de 1962, que menciona expresamente los «derechos».
- Regular no es gravar. Los aranceles recaen sobre los importadores del país para recaudar dinero para el Tesoro. Para el tribunal son una forma de ejercer el poder tributario, distinta de las otras facultades que da la ley, como prohibir u obligar.
- Ningún presidente lo había hecho. En medio siglo, ningún presidente había interpretado IEEPA como una vía para fijar aranceles.
Roberts, Gorsuch y Barrett añaden la doctrina de las «cuestiones importantes»: si el Ejecutivo reclama un poder de gran alcance económico y político, el Congreso tiene que habérselo dado de forma clara. La sentencia recuerda que el Gobierno calculaba que los aranceles reducirían el déficit en 4 billones de dólares, unos 4 millones de millones.
Kavanaugh sostiene lo contrario en su voto particular: los aranceles son «una herramienta tradicional y común para regular la importación», y en asuntos de política exterior el tribunal no debería aplicar esa doctrina contra el presidente.
Qué aranceles quedan anulados y cuáles siguen
Quedan anulados los aranceles que Trump impuso invocando IEEPA:
- Los aranceles a la mayoría de las importaciones de Canadá y México (25 %) y de China (10 %), justificados por el narcotráfico y la inmigración. Los tipos citados son los iniciales.
- Los aranceles «recíprocos» de al menos el 10 % a las importaciones de casi todos los países, con tipos más altos para decenas de ellos. Entre esos países están los de la Unión Europea.
Siguen vigentes los aranceles aprobados con otras leyes, como los de la sección 232 por seguridad nacional, que gravan el acero y el aluminio. La sentencia no los toca.
Según el análisis del despacho WilmerHale, la orden con la que Trump revocó los aranceles IEEPA manda dejar de cobrarlos «en cuanto sea posible». Mantiene el fin de la exención para los envíos de poco valor (de minimis) y los aranceles de la sección 301.
Qué pasa con los aranceles que ya se cobraron
El Supremo no ordena devolverlos ni dice cómo hacerlo. Kavanaugh lo advierte en su voto particular: el Gobierno podría tener que devolver «miles de millones de dólares», y en la vista oral se reconoció que el proceso puede ser un «lío».
La última cifra oficial publicada es de la Oficina de Aduanas y Protección Fronteriza (CBP): a 14 de diciembre de 2025 había recaudado unos 133.500 millones de dólares con estos aranceles. Las estimaciones posteriores son del Penn Wharton Budget Model, un centro de análisis de la Universidad de Pensilvania.
Fuente: Penn Wharton Budget Model, 20 de febrero de 2026, con datos de la USITC, la CBP y el Tesoro de EE. UU.
Ver los datos
| Recaudación acumulada | |
|---|---|
| feb 25 | 0.81 |
| mar 25 | 6.25 |
| abr 25 | 15.67 |
| may 25 | 28.75 |
| jun 25 | 41.26 |
| jul 25 | 56.6 |
| ago 25 | 71.75 |
| sep 25 | 90.54 |
| oct 25 | 109.8 |
| nov 25 | 125.73 |
| dic 25 | 143.9 |
| ene 26 | 164.7 |
Según ese mismo análisis, en enero de 2026 los aranceles IEEPA suponían más de la mitad de todo lo que EE. UU. recaudaba en aduanas. Las importaciones de la UE aportaron entre el 13 % y el 17 % de lo cobrado cada mes entre mayo y noviembre de 2025.
El caso vuelve ahora al Tribunal de Comercio Internacional. Mientras no haya instrucciones de ese tribunal o de la CBP, WilmerHale señala dos vías:
- Vía administrativa ante la CBP. Si la declaración de importación ya es definitiva («liquidada»), se presenta una protesta. Si todavía no lo es, se pide una corrección de la declaración, al menos 15 días antes de la liquidación prevista.
- Demanda ante el Tribunal de Comercio Internacional. Antes de la sentencia, casi 2.000 importadores ya habían recurrido.
El 8 de enero de 2026, el Gobierno se comprometió ante ese tribunal a devolver los aranceles a los demandantes en situación similar cuando hubiera una resolución «firme e inapelable» que lo ordenara. En su rueda de prensa del 20 de febrero, Trump dijo que el asunto podría acabar «cinco años en los tribunales».
Con qué otras leyes puede Trump poner aranceles
Kavanaugh lo resume así: el Gobierno «marcó la casilla legal equivocada». En su voto enumera cinco leyes que, a su juicio, «podrían justificar la mayoría (si no todos)» los aranceles anulados, aunque con más trámites.
| Ley | Cuándo se puede usar | Límites y trámites |
|---|---|---|
| Sección 122, Ley de Comercio de 1974 | Déficits «grandes y graves» de la balanza de pagos | Hasta el 15 % y hasta 150 días; para prorrogarlo hace falta una ley del Congreso |
| Sección 232, Ley de Expansión Comercial de 1962 | Importaciones que amenazan la seguridad nacional | Por productos o sectores; antes, el Departamento de Comercio tiene que investigar y emitir un informe |
| Sección 301, Ley de Comercio de 1974 | Prácticas de otro país injustificadas o discriminatorias que perjudican al comercio de EE. UU. | Investigación del Representante Comercial (USTR), con consultas y publicación de conclusiones |
| Sección 201, Ley de Comercio de 1974 | Importaciones que causan o amenazan causar un «daño grave» a una industria de EE. UU. | Lo tiene que constatar antes la Comisión de Comercio Internacional (USITC) |
| Sección 338, Ley Arancelaria de 1930 | Países que discriminan el comercio de EE. UU. | Hasta el 50 %, según WilmerHale; nunca se ha usado para imponer aranceles |
El nuevo recargo del 10 %: desde cuándo, hasta cuándo y qué excluye
Trump firmó el 20 de febrero una proclamación basada en la sección 122. Considera que EE. UU. sufre un déficit «grande y grave» de la balanza de pagos. Entre otros datos, cita un déficit comercial de bienes de 1,2 billones de dólares y un déficit por cuenta corriente del 4 % del PIB.
- Tipo: 10 % sobre el valor de la mercancía.
- Vigencia: empieza a las 00:01 (hora del este de EE. UU.) y caduca el 24 de julio de 2026, salvo que el Congreso lo prorrogue por ley.
- Mercancías en tránsito: no pagan el recargo si ya estaban cargadas en el barco antes del 24 de febrero y se despachan antes del 28 de febrero.
- Exclusiones: algunos minerales críticos; metales para monedas y lingotes; energía; recursos naturales y fertilizantes que EE. UU. no produce o no produce en cantidad suficiente; algunos productos agrícolas, como la carne de vacuno, los tomates y las naranjas; medicamentos y sus principios activos; algunos productos electrónicos; turismos, algunos camiones, autobuses y algunas piezas; algunos productos aeroespaciales; y todo lo que ya paga aranceles de la sección 232.
- Canadá y México: los productos que entran libres de aranceles por el tratado entre EE. UU., México y Canadá quedan fuera del recargo.
WilmerHale añade que la Oficina del Representante Comercial anunció investigaciones de la sección 301 a «la mayoría de los grandes socios comerciales». Tratarán, entre otros asuntos, del exceso de capacidad industrial, el trabajo forzoso, los precios de los medicamentos y los impuestos a los servicios digitales.
Qué cambia para los productos españoles y europeos
Con IEEPA, los productos de la UE pagaban lo que fijaba el pacto comercial firmado el 21 de agosto de 2025: el arancel ordinario de EE. UU. (el de «nación más favorecida») o un 15 % que ya incluía ese arancel, lo que fuera mayor. Los aviones y sus piezas, los medicamentos genéricos y los recursos naturales que no existen en EE. UU., como el corcho, pagaban solo el arancel ordinario.
La proclamación del 20 de febrero no hace excepciones por países con acuerdo. Dice que el recargo del 10 % se suma «a cualquier otro arancel». Si se aplica tal como está escrita, el resultado depende del arancel ordinario de cada producto. Es un cálculo con los textos oficiales; la Casa Blanca no lo ha precisado:
| Arancel ordinario del producto | Con el pacto de 2025 (sistema IEEPA) | Con el recargo de la sección 122 | Diferencia |
|---|---|---|---|
| 0 % | 15 % | 10 % | −5 puntos |
| 3 % | 15 % | 13 % | −2 puntos |
| 5 % | 15 % | 15 % | Igual |
| 8 % | 15 % | 18 % | +3 puntos |
Según WilmerHale, EE. UU. tiene acuerdos comerciales, marco o definitivos, con una veintena de países, con tipos por país que «parecen apoyarse» en IEEPA. No está claro qué pasará con ellos, sobre todo cuando lo pactado supera el 15 % que permite la sección 122. Kavanaugh también avisa en su voto de que el fallo puede crear «incertidumbre» sobre esos acuerdos.
Qué falta por saber
- Cómo y cuándo se devuelve el dinero. Lo decidirá el Tribunal de Comercio Internacional cuando se reanuden los pleitos. No hay fecha.
- Si el recargo del 10 % aguanta. La sección 122 nunca se había usado así, y la proclamación misma prevé qué pasa si un tribunal anula alguna de sus exclusiones.
- Qué saldrá de las investigaciones de la sección 301. Pueden traer aranceles por país o por sector a lo largo de 2026.
- Qué pasa con el pacto UE-EE. UU. A 20 de febrero, ni Washington ni Bruselas habían aclarado si sigue en pie el techo del 15 %.
Trump invoca IEEPA para imponer aranceles a Canadá, México y China.
Anuncia los aranceles «recíprocos» a casi todos los países, también con IEEPA.
V.O.S. Selections demanda ante el Tribunal de Comercio Internacional, y Learning Resources, ante el juzgado federal de Washington.
Los dos tribunales declaran ilegales los aranceles. Los fallos se suspenden mientras se recurren.
La UE y EE. UU. publican su declaración conjunta, con el techo arancelario del 15 %.
El Tribunal de Apelación del Circuito Federal, con todos sus jueces, confirma que los aranceles son ilegales.
El Supremo acepta los dos casos y los acumula.
Vista oral en el Supremo.
El Gobierno se compromete a devolver los aranceles si una resolución firme lo ordena.
Sentencia del Supremo (6-3). Trump revoca los aranceles IEEPA y firma el recargo del 10 % con la sección 122.
Entra en vigor el recargo del 10 %.
Caduca el recargo, salvo que el Congreso lo prorrogue.
Unión EuropeaEstados UnidosDonald TrumparancelesTribunal Supremo de EE. UU.IEEPA
Fuentes
- Learning Resources, Inc. v. Trump (sentencia, 20 de febrero de 2026)
- Imposing a Temporary Import Surcharge to Address Fundamental International Payments Problems
- Joint Statement on a United States-European Union framework on an agreement on reciprocal, fair and balanced trade
- Supreme Court Tariff Ruling: IEEPA Revenue and Potential Refunds
- Supreme Court Strikes Down IEEPA Tariffs—What Now?
Cómo trabajamos
Redactado con ayuda de inteligencia artificial y revisado por la redacción antes de publicarse.
Sin cambios desde que se publicó.
¿Has visto un error? Avísanos
Te puede interesar
 InternacionalVance culpa a la guerra de Irán de la derrota republicana y Trump dice que volvería a hacerla
 InternacionalEE. UU. podrá ampliar su presencia militar en Groenlandia y Dinamarca conserva la soberanía con el acuerdo firmado en la ONU
 InternacionalCuba suma ocho apagones totales en 2026 con centrales obsoletas y sin petróleo desde enero
 InternacionalHamás acepta entregar las armas por fases, pero solo si Israel se retira de Gaza