La UE fija en 10.000 € el máximo para pagar en efectivo desde el 10 de julio de 2027 y respeta los topes nacionales más bajos
Redactado con ayuda de inteligencia artificial y revisado por la redacción antes de publicarse. Cómo se hace
El Reglamento (UE) 2024/1624 prohíbe desde el 10 de julio de 2027 que comercios y profesionales acepten o hagan pagos en efectivo de más de 10.000 €. Los límites nacionales más bajos, como el español de 1.000 € cuando interviene un empresario, siguen en vigor.
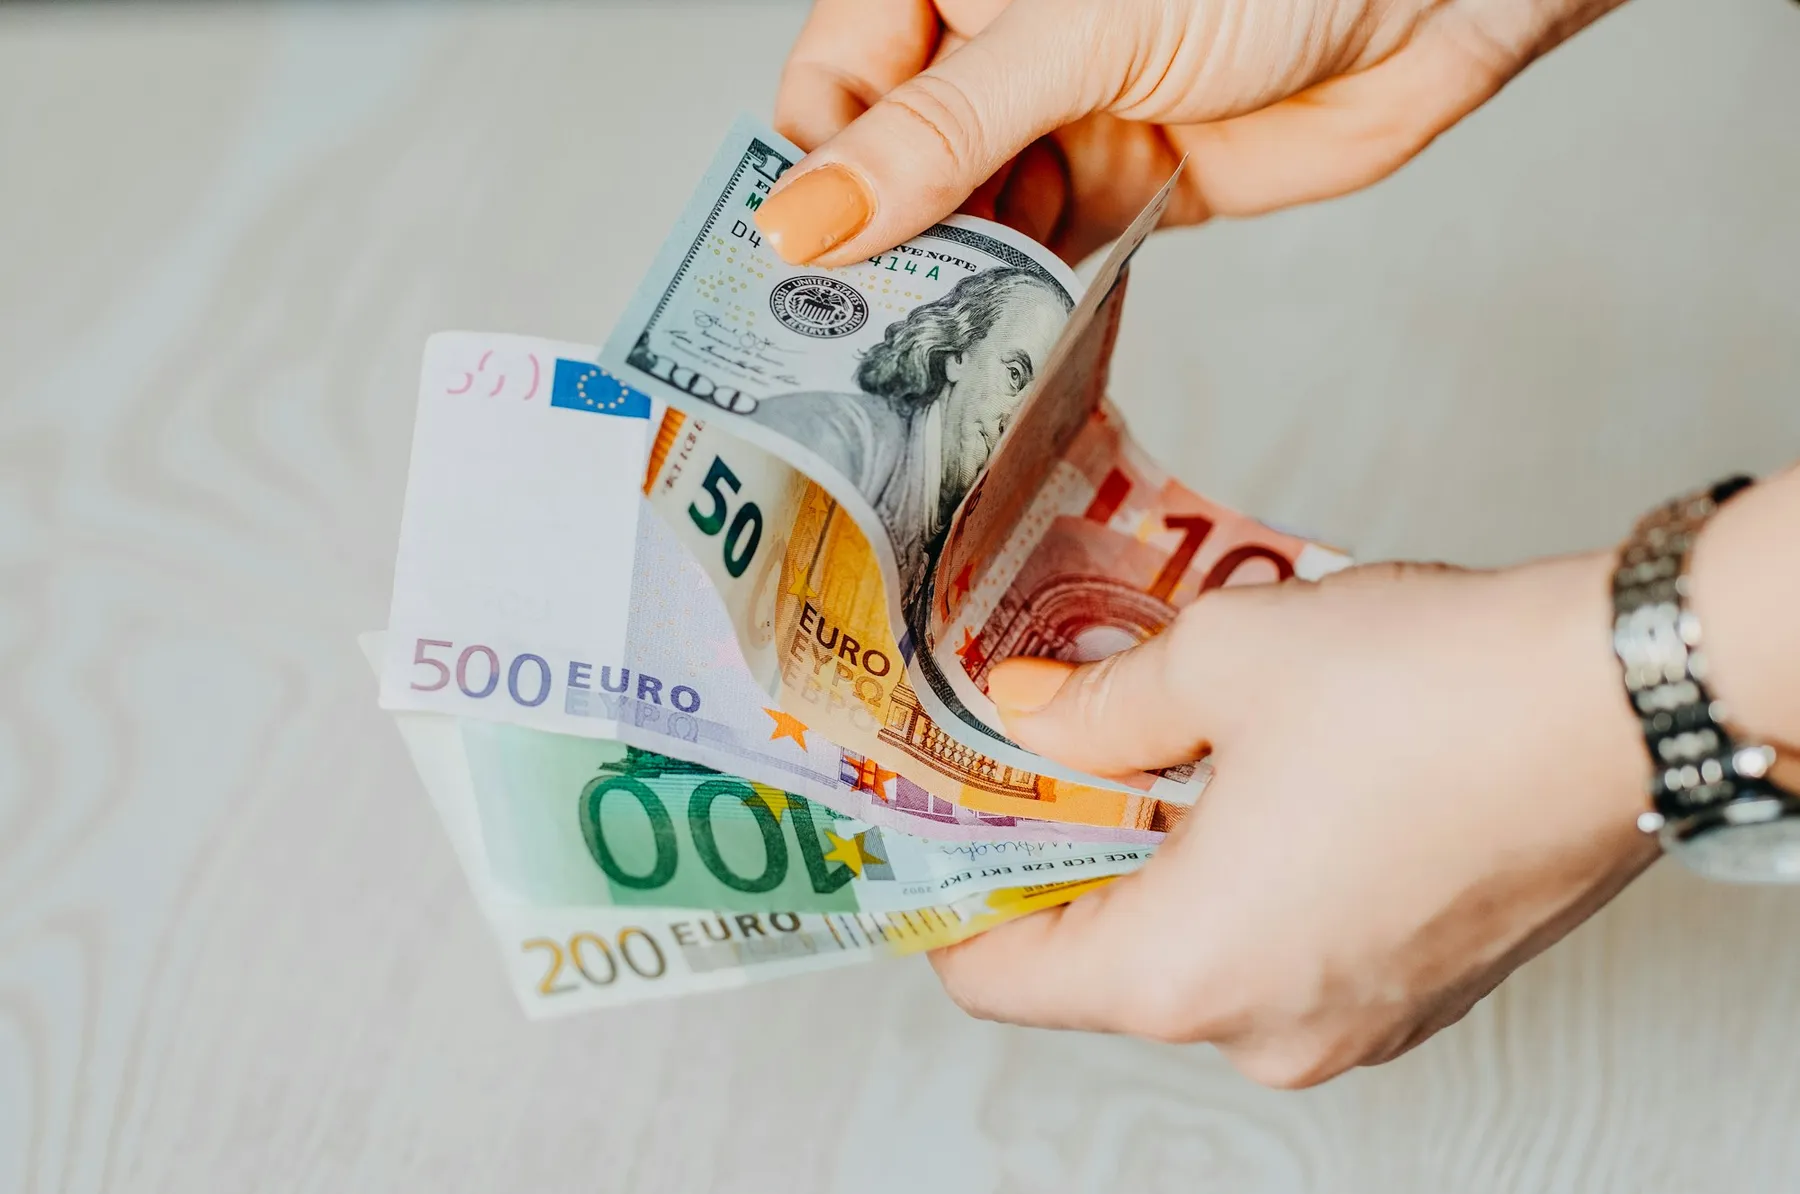
Foto: omid armin / Unsplash · Ver en Unsplash
Claves
- Excepciones
- El límite europeo no afecta a los pagos entre particulares ni a los pagos e ingresos en bancos y entidades de pago.
- No residentes
- En España, si eres persona física sin domicilio fiscal en España y no actúas como empresario, no puedes pagar en efectivo 10.000 € o más.
- Multa
- En España es del 25 % de todo lo pagado en efectivo en la operación, no solo de lo que supera el límite.
- Rebaja
- Si pagas la multa voluntariamente tras recibir la propuesta de sanción y antes de la resolución, se reduce a la mitad.
Si vives en España, el nuevo límite europeo a los pagos en efectivo no cambiará tu forma de pagar en la tienda, en el taller o al fontanero.
Lo que sí cambia es el mapa europeo: el tope se aplicará a todos los comercios y profesionales de la Unión, aunque su país no tuviera hasta ahora ningún límite. Así lo establece el artículo 80 del Reglamento (UE) 2024/1624, publicado en el Diario Oficial de la Unión Europea (DOUE) el 19 de junio de 2024.
Qué dice exactamente el reglamento europeo
El artículo 80.1 fija la regla: «las personas que comercien con bienes o presten servicios podrán aceptar o efectuar pagos en efectivo únicamente por valor de hasta 10 000 EUR» o su equivalente en otra moneda. El límite se aplica tanto si el pago se hace de una vez como si se reparte en «varias operaciones que parezcan estar relacionadas», para evitar el fraccionamiento.
Se trata de un reglamento, no de una directiva. Eso significa que es «obligatorio en todos sus elementos y directamente aplicable en cada Estado miembro», sin necesidad de una ley nacional que lo transponga. Entró en vigor a los veinte días de su publicación, el 9 de julio de 2024, pero su artículo 90 retrasa su aplicación al 10 de julio de 2027. Solo para los agentes de fútbol y los clubes de fútbol profesional, que pasan a ser entidades obligadas contra el blanqueo, la fecha se aplaza al 10 de julio de 2029.
A quién no se aplica el límite
El artículo 80.4 recoge las dos excepciones:
- Pagos entre particulares. Vender un coche de segunda mano a otro particular, por ejemplo, queda fuera. En España tampoco se aplica en ese caso el límite de 1.000 €, porque solo rige cuando una de las partes es empresario o profesional.
- Ingresos y pagos en bancos. Los pagos o depósitos hechos en los locales de entidades de crédito, emisores de dinero electrónico y proveedores de servicios de pago que superen el límite deben comunicarse a la Unidad de Inteligencia Financiera (UIF) en los plazos que esta fije.
El reglamento prevé además una válvula de escape. Si por fuerza mayor dejan de estar disponibles en un país los medios de pago distintos del efectivo, el Estado puede suspender temporalmente el límite. Tiene que informar sin demora a la Comisión Europea, que puede exigir que se levante la suspensión si considera que no está justificada (artículo 80.7). El considerando 163 pone como ejemplo las catástrofes naturales.
Cómo encaja con el límite español de 1.000 €
España es uno de los países con tope más bajo. El artículo 7 de la Ley 7/2012, de 29 de octubre, prohíbe pagar en efectivo operaciones «con un importe igual o superior a 1.000 euros» cuando alguna de las partes actúe como empresario o profesional. El límite original era de 2.500 €. Bajó a 1.000 € con la Ley 11/2021, de 9 de julio, que se publicó en el BOE el 10 de julio de 2021 y entró en vigor al día siguiente.
La norma española tiene una excepción para los no residentes que no actúan como empresarios, con un tope de 10.000 € que también fijó la Ley 11/2021. Es la misma cifra que establece ahora la UE, y la redacción europea («hasta 10 000 EUR») es compatible con la española, que prohíbe los pagos «igual o superior» a esa cantidad. Si eres no residente con intereses en España, te puede interesar también el nuevo plazo del modelo 210 para no residentes con inmueble.
El artículo 80.3 del reglamento resuelve la convivencia de ambas normas: «cuando a escala nacional ya existan límites que se sitúen por debajo del límite establecido en el apartado 1, estos seguirán aplicándose». Los Estados tenían hasta el 10 de octubre de 2024 para comunicar esos límites a la Comisión. Además, según el artículo 80.2, cualquier país puede aprobar en el futuro topes más bajos, previa consulta al Banco Central Europeo. Debe notificarlos a la Comisión en los tres meses siguientes.
| Norma | Límite | A quién se aplica | Desde cuándo |
|---|---|---|---|
| Reglamento (UE) 2024/1624, art. 80 | Hasta 10.000 € | Comercios y profesionales de toda la UE, en pagos que acepten o efectúen | 10 de julio de 2027 |
| Ley 7/2012, art. 7 (España) | Menos de 1.000 € | Operaciones en las que alguna parte actúa como empresario o profesional | En vigor (1.000 € desde el 11 de julio de 2021) |
| Ley 7/2012, art. 7 (España) | Menos de 10.000 € | Pagador persona física sin domicilio fiscal en España que no actúa como empresario | En vigor (10.000 € desde el 11 de julio de 2021) |
Fuente: Reglamento (UE) 2024/1624, art. 80, y Ley 7/2012, art. 7
Ver los datos
| Límite | |
|---|---|
| UE: comercios y profesionales | 10000.0 |
| España: con empresario o profesional | 1000.0 |
| España: pagador no residente | 10000.0 |
Qué pasa si se incumple
El reglamento no fija una multa concreta. Su artículo 80.5 obliga a los Estados a adoptar «medidas oportunas, incluso la imposición de sanciones» contra quienes superen el límite europeo o el nacional más bajo, y el 80.6 remite al Derecho de cada país para calcular su importe de forma «proporcional a la gravedad de la infracción».
En España ese régimen ya existe. Según el artículo 7.Dos de la Ley 7/2012, la infracción es grave. Por ejemplo, si pagas 3.000 € en billetes a un taller, la multa es de 750 €. La reducción a la mitad por pago voluntario la recoge el artículo 7.Tres.5.
Responden de forma solidaria quien paga y quien cobra, y la Agencia Tributaria puede dirigirse contra cualquiera de los dos o contra ambos. Quien denuncie la operación ante la Agencia Tributaria en los tres meses siguientes al pago queda exento de responsabilidad, salvo que denuncien los dos a la vez.
Otros umbrales del reglamento que conviene conocer
Junto al tope de 10.000 €, el reglamento introduce controles sobre pagos en efectivo menores para las llamadas «entidades obligadas» (bancos, notarios, joyeros, casas de apuestas, entre otros). Su artículo 19.4 les exige identificar al cliente y comprobar su identidad en operaciones ocasionales en efectivo a partir de 3.000 €. Ese deber no se aplica en los países que tienen un límite legal al efectivo igual o inferior a 3.000 €, como España con sus 1.000 €. La excepción no alcanza a los pagos e ingresos en ventanilla de bancos y entidades de pago, que no están sujetos al límite.
El texto también encarga a la Comisión Europea un informe antes del 10 de julio de 2030 para evaluar si conviene «ajustar el límite aplicado a los pagos de grandes cantidades en efectivo» (artículo 88). Es decir, la cifra de 10.000 € podrá revisarse. Este reglamento forma parte del paquete europeo contra el blanqueo de capitales. Ese paquete incluye también la Directiva (UE) 2024/1640 y el Reglamento (UE) 2024/1620, que crea la Autoridad de Lucha contra el Blanqueo de Capitales (ALBC). Es el mismo modelo de norma de aplicación directa que la UE usa en otros ámbitos, como las normas armonizadas para la IA de alto riesgo.
Qué prepara España
El Ministerio de Economía, Comercio y Empresa ha sometido a audiencia pública, con alegaciones hasta el 30 de septiembre de 2026, el anteproyecto de Ley de medidas integrales en materia de prevención del blanqueo de capitales. Sustituiría a la Ley 10/2010 para adaptar el Derecho español al paquete europeo y crearía la Autoridad Nacional de Integridad Financiera (ANIFI). Según su disposición final decimocuarta, entraría en vigor el 10 de julio de 2027.
La Ley 7/2012 no figura entre las normas que el anteproyecto modifica en sus disposiciones finales. Es decir, el límite de 1.000 € seguiría regulado por ella. Por ahora es solo un borrador y puede cambiar durante su tramitación.
Qué falta por saber
Tampoco hay todavía una lista oficial de qué Estados miembros carecen de límite nacional y pasarán a aplicar directamente los 10.000 €. El reglamento obliga a los Estados a notificar sus límites a la Comisión, pero no prevé que esta publique una lista. Queda por ver, además, qué texto final del anteproyecto aprueba el Gobierno y envía a las Cortes antes de julio de 2027.
Empieza a aplicarse el artículo 7 de la Ley 7/2012, veinte días después de su publicación en el BOE: en España no se puede pagar en efectivo 2.500 € o más si interviene un empresario o profesional.
Se publica en el BOE la Ley 11/2021, que baja el límite español a 1.000 € y el de los particulares no residentes a 10.000 €. Entra en vigor el 11 de julio.
El Parlamento Europeo y el Consejo firman el Reglamento (UE) 2024/1624.
Publicación en el DOUE. Entra en vigor veinte días después, el 9 de julio de 2024.
Fecha límite para que los Estados notifiquen a la Comisión los límites nacionales más bajos ya existentes.
Termina el plazo de alegaciones al anteproyecto español de ley contra el blanqueo que sustituirá a la Ley 10/2010.
El límite de 10.000 € pasa a aplicarse en toda la UE a comercios y profesionales.
El reglamento empieza a aplicarse a agentes de fútbol y clubes de fútbol profesional como entidades obligadas.
Plazo para que la Comisión informe sobre si hay que ajustar el límite al efectivo.
Fuentes
- Reglamento (UE) 2024/1624 del Parlamento Europeo y del Consejo, de 31 de mayo de 2024, relativo a la prevención de la utilización del sistema financiero para el blanqueo de capitales o la financiación del terrorismo (DOUE L, 19.6.2024)
- Ley 7/2012, de 29 de octubre, de modificación de la normativa tributaria y presupuestaria y de adecuación de la normativa financiera para la intensificación de las actuaciones en la prevención y lucha contra el fraude (texto consolidado)
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal (BOE núm. 164, de 10 de julio de 2021)
- Audiencia pública: Anteproyecto de Ley de medidas integrales en materia de prevención del blanqueo de capitales, la financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva
- Texto del anteproyecto de Ley de medidas integrales en materia de prevención del blanqueo de capitales (PDF)
Cómo trabajamos
Redactado con ayuda de inteligencia artificial y revisado por la redacción antes de publicarse.
Sin cambios desde que se publicó.
¿Has visto un error? Avísanos
Te puede interesar
 EconomíaTrabajo propone subir el salario mínimo a 1.286 euros al mes en 2027, un 5,3 % más
 EconomíaSMI 2026: 1.221 € al mes en 14 pagas desde el 1 de enero, qué cambia en tu nómina y en el IRPF
 EconomíaEl 57 % sigue pagando en efectivo en las tiendas y cada vez más gente guarda billetes para imprevistos
 EconomíaModelo 210: cuál es el nuevo plazo de presentación y qué tienes que hacer si eres no residente con un inmueble en España